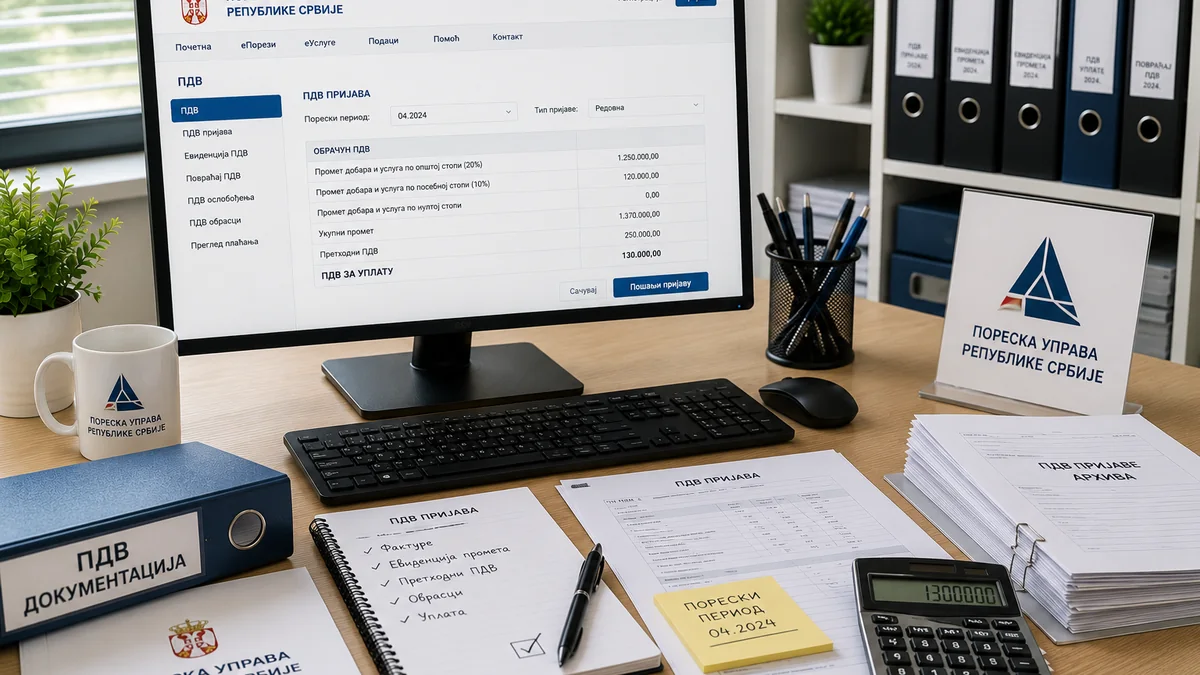
PDV se ne rešava poslednjeg dana pred prijavu. Pouzdan obračun počinje u trenutku nastanka prometa, izdavanja računa i prijema dokumentacije. Najvažniji cilj je da podaci u fakturama, elektronskim evidencijama i poslovnim knjigama budu međusobno usaglašeni.
Osnova dobrog PDV procesa
Osnova dobrog PDV procesa treba posmatrati kao deo šireg sistema odgovornosti, dokumentacije i kontrole. Najbolji rezultat se postiže kada su zadaci unapred dodeljeni, rokovi vidljivi, a svaka važna odluka može da se poveže sa odgovarajućim dokumentom i poslovnim razlogom.
- Tačno određivanje datuma prometa i poreskog perioda
- Provera obaveznih elemenata ulaznih i izlaznih računa
- Razlikovanje avansa, konačnog računa i korekcija
- Jasna evidencija prometa sa različitim poreskim tretmanom
Praktično pravilo je da se nejasnoće rešavaju pre konačnog unosa, slanja ili plaćanja. Naknadne ispravke su često moguće, ali troše vreme, povećavaju rizik i otežavaju praćenje odgovornosti. Zato je korisno imati kratku kontrolnu listu i osobu koja potvrđuje da je postupak završen.
Ulazni računi i pravo na odbitak
Ulazni računi i pravo na odbitak treba posmatrati kao deo šireg sistema odgovornosti, dokumentacije i kontrole. Najbolji rezultat se postiže kada su zadaci unapred dodeljeni, rokovi vidljivi, a svaka važna odluka može da se poveže sa odgovarajućim dokumentom i poslovnim razlogom.
- Poslovna svrha troška mora biti jasna
- Dokument mora biti formalno i suštinski ispravan
- Odbitak se ne podrazumeva za svaki plaćeni račun
- Kasno dostavljeni dokumenti stvaraju dodatne provere i korekcije
Praktično pravilo je da se nejasnoće rešavaju pre konačnog unosa, slanja ili plaćanja. Naknadne ispravke su često moguće, ali troše vreme, povećavaju rizik i otežavaju praćenje odgovornosti. Zato je korisno imati kratku kontrolnu listu i osobu koja potvrđuje da je postupak završen.
Izlazni računi
Izlazni računi treba posmatrati kao deo šireg sistema odgovornosti, dokumentacije i kontrole. Najbolji rezultat se postiže kada su zadaci unapred dodeljeni, rokovi vidljivi, a svaka važna odluka može da se poveže sa odgovarajućim dokumentom i poslovnim razlogom.
- Poreski tretman treba proveriti pre fakturisanja
- Opis usluge ili robe mora odgovarati stvarnom prometu
- Korekcije treba povezati sa prvobitnim dokumentom
- Podaci kupca i rokovi plaćanja moraju biti precizni
Praktično pravilo je da se nejasnoće rešavaju pre konačnog unosa, slanja ili plaćanja. Naknadne ispravke su često moguće, ali troše vreme, povećavaju rizik i otežavaju praćenje odgovornosti. Zato je korisno imati kratku kontrolnu listu i osobu koja potvrđuje da je postupak završen.
Mesečna kontrola
Mesečna kontrola treba posmatrati kao deo šireg sistema odgovornosti, dokumentacije i kontrole. Najbolji rezultat se postiže kada su zadaci unapred dodeljeni, rokovi vidljivi, a svaka važna odluka može da se poveže sa odgovarajućim dokumentom i poslovnim razlogom.
- Usaglasite prodaju, nabavku, SEF i glavnu knjigu
- Odvojite dokumente koji zahtevaju dodatno tumačenje
- Proverite avanse, knjižna odobrenja i naknadne izmene
- Dokumentujte zaključke kontrole, ne samo konačan broj
Praktično pravilo je da se nejasnoće rešavaju pre konačnog unosa, slanja ili plaćanja. Naknadne ispravke su često moguće, ali troše vreme, povećavaju rizik i otežavaju praćenje odgovornosti. Zato je korisno imati kratku kontrolnu listu i osobu koja potvrđuje da je postupak završen.
Likvidnost i PDV
Likvidnost i PDV treba posmatrati kao deo šireg sistema odgovornosti, dokumentacije i kontrole. Najbolji rezultat se postiže kada su zadaci unapred dodeljeni, rokovi vidljivi, a svaka važna odluka može da se poveže sa odgovarajućim dokumentom i poslovnim razlogom.
- PDV obaveza može nastati pre naplate kupca
- Planirajte odvojenu rezervu za poreske obaveze
- Ugovorite rokove plaćanja vodeći računa o poreskom toku
- Pratite velike pojedinačne transakcije pre zaključenja posla
Praktično pravilo je da se nejasnoće rešavaju pre konačnog unosa, slanja ili plaćanja. Naknadne ispravke su često moguće, ali troše vreme, povećavaju rizik i otežavaju praćenje odgovornosti. Zato je korisno imati kratku kontrolnu listu i osobu koja potvrđuje da je postupak završen.
Najčešće greške
Najčešće greške treba posmatrati kao deo šireg sistema odgovornosti, dokumentacije i kontrole. Najbolji rezultat se postiže kada su zadaci unapred dodeljeni, rokovi vidljivi, a svaka važna odluka može da se poveže sa odgovarajućim dokumentom i poslovnim razlogom.
- Dostavljanje dokumentacije pred sam rok
- Oslanjanje samo na podatke iz jednog sistema
- Pogrešan period evidentiranja
- Nedokumentovane korekcije i storna
Praktično pravilo je da se nejasnoće rešavaju pre konačnog unosa, slanja ili plaćanja. Naknadne ispravke su često moguće, ali troše vreme, povećavaju rizik i otežavaju praćenje odgovornosti. Zato je korisno imati kratku kontrolnu listu i osobu koja potvrđuje da je postupak završen.
Kako AS LEGATT može da pomogne
AS LEGATT pomaže klijentima da povežu računovodstvo, poreze, administraciju i interne procese u jednu preglednu celinu. Podrška se prilagođava veličini firme, delatnosti i postojećem načinu rada — od provere pojedinačne situacije do uspostavljanja procedura i redovne kontrole.