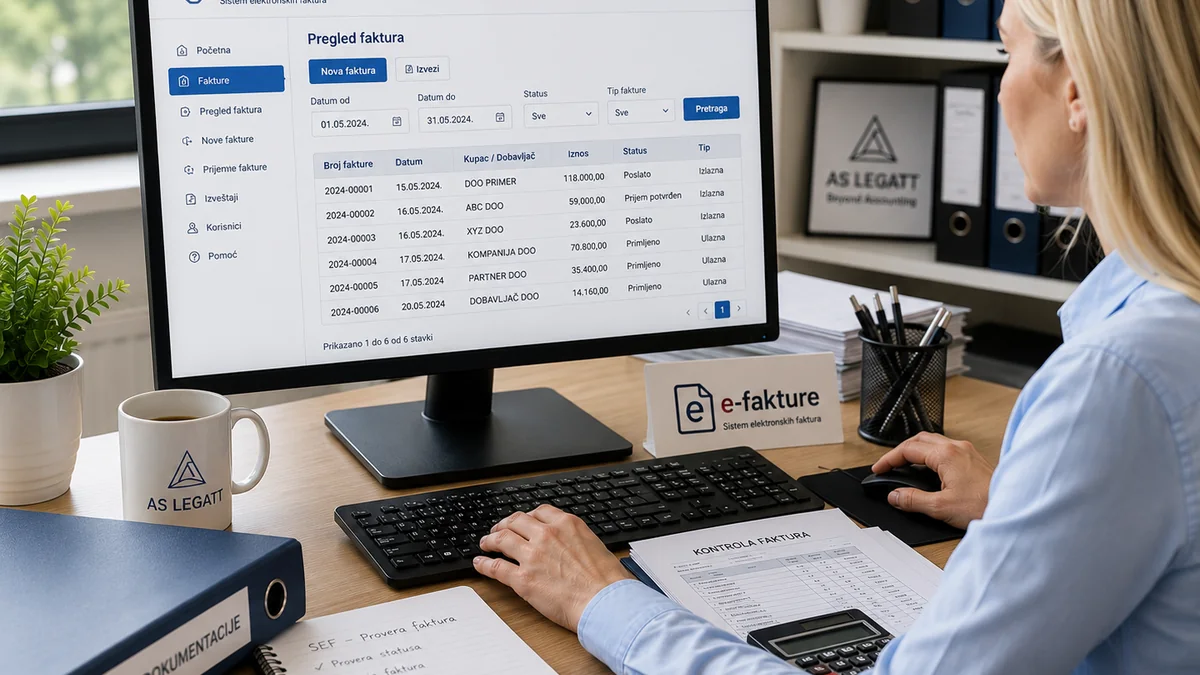
Sistem elektronskih faktura (SEF) je važan deo svakodnevnog fakturisanja i poreske administracije u Srbiji. Dobra SEF procedura ne završava se slanjem e-fakture: dokument treba povezati sa stvarnim prometom, ugovorom ili narudžbenicom, računovodstvom, PDV tretmanom i internim odobravanjem.
Šta je SEF i zašto je važan
SEF omogućava rad sa elektronskim fakturama i povezanim evidencijama u skladu sa Zakonom o elektronskom fakturisanju i podzakonskim pravilima. Obaveze nisu iste za svaku transakciju, zato pre izdavanja dokumenta treba utvrditi status učesnika, vrstu prometa i poreski tretman.
Pre izdavanja elektronske fakture
- Proverite tačne podatke kupca i osnov prometa.
- Uskladite datum prometa sa ugovorom, otpremnicom, zapisnikom ili drugim dokazom.
- Odredite odgovarajući PDV i poreski tretman pre slanja.
- Proverite vezu sa avansnim, konačnim, korektivnim i drugim povezanim dokumentima kada je primenljivo.
Najskuplje greške često nastaju kada se faktura prvo pošalje, a poreski i poslovni osnov proverava tek naknadno.
Prijem i kontrola e-faktura
Primljenu fakturu ne treba prihvatati samo zato što je tehnički stigla kroz SEF. Pre prihvatanja proveravaju se dobavljač, predmet i količina isporuke, cena, datum prometa, ugovorena dokumentacija i poreski tretman. Razlog odbijanja ili druge reakcije treba dokumentovati kada dokument nije usklađen sa stvarnom transakcijom.
Status fakture nije isto što i knjiženje
SEF i poslovne knjige moraju biti usaglašeni, ali nisu ista evidencija. Interna procedura treba da definiše ko prati statuse poslatih i primljenih dokumenata, ko reaguje na odbijene ili sporne fakture i kako se korekcije prenose u računovodstvene i poreske evidencije.
PDV evidencije u SEF-u
SEF obuhvata i elektronsko evidentiranje podataka o PDV-u. Zvanični portal posebno objavljuje uputstva za pojedinačnu i zbirnu evidenciju obračuna PDV, kao i za elektronsko evidentiranje prethodnog poreza. Zato se postupak ne sme zasnivati na starom uputstvu ili navici: pre periodičnog evidentiranja treba proveriti važeća pravila i aktuelnu verziju sistema.
Posebno je važno usaglasiti SEF sa knjigovodstvom i dokumentacijom pre zaključivanja poreskog perioda, kako se razlike ne bi otkrivale tek prilikom poreske prijave.
Pristupi, uloge i interna odgovornost
- Svako lice treba da koristi odgovarajući korisnički pristup i ovlašćenja.
- Razdvojite pripremu, proveru i konačno odobravanje kada organizacija to omogućava.
- Redovno proveravajte aktivne korisnike, posebno nakon promene zaposlenih ili eksternih saradnika.
- Definišite zamenu za odgovorno lice tokom odsustva.
Najčešće greške u praksi
- pogrešan datum ili poreski tretman;
- neslaganje e-fakture sa ugovorom ili pratećom dokumentacijom;
- nepraćenje statusa nakon slanja;
- neusklađene korekcije između SEF-a i knjigovodstva;
- kasno prosleđivanje primljenih dokumenata računovodstvu;
- oslanjanje na zastarela tehnička uputstva.
Kontrolna lista za SEF
- Da li je poslovni osnov dokumentovan?
- Da li su kupac/dobavljač i svi ključni podaci provereni?
- Da li je PDV tretman proveren pre izdavanja ili prihvatanja?
- Da li su povezani dokumenti pravilno evidentirani?
- Da li je status fakture praćen do završetka procesa?
- Da li su SEF, knjigovodstvo i PDV evidencije usaglašeni?
Aktuelnost SEF pravila
SEF se tehnički i regulatorno menja. Zvanični portal eFaktura objavljuje verzije sistema, tehnička uputstva, API specifikacije, pravila za PDV evidencije i izmene propisa. Zbog toga AS LEGATT preporučuje proveru zvaničnih izvora pre postupanja u situacijama koje zavise od konkretne verzije sistema ili poreskog perioda.
Kako AS LEGATT može da pomogne
AS LEGATT pomaže firmama da povežu SEF, računovodstvo, PDV evidencije i internu dokumentaciju u jasan proces: od kontrole ulaznih i izlaznih faktura do usaglašavanja podataka i organizovanja odgovornosti.